Nesta matéria
Quem se muda para os Estados Unidos costuma descobrir rápido que uma pontuação de três dígitos pode abrir ou fechar portas importantes no dia a dia. É esse número que influencia desde a possibilidade de alugar um apartamento sem pagar depósito dobrado até as condições de financiamento de um carro e, mais adiante, a compra da casa própria. Para quem vem do Brasil, onde nem todo mundo acompanha o Serasa Score, entender o credit score americano é essencial, já que ignorá-lo pode sair caro.
O que é credit score e como ele é calculado
O credit score é um número que resume o comportamento de uma pessoa em relação a dívidas e pagamentos. Ele é calculado a partir do credit report, um histórico detalhado que reúne cartões, empréstimos, financiamentos, atrasos, cobranças e consultas feitas em nome do consumidor.
Esse histórico é mantido por três agências de crédito, conhecidas como credit bureaus: Experian, Equifax e TransUnion. Sobre os dados coletados por essas agências, empresas de pontuação aplicam fórmulas próprias para gerar o score. As duas mais usadas no mercado são o FICO® Score, considerado o padrão adotado pela maioria dos credores e que exige cerca de seis meses de histórico para gerar a primeira pontuação, e o VantageScore®, criado pelas próprias três agências, que utiliza a mesma escala de 300 a 850 mas consegue gerar uma pontuação com um histórico mais curto.
Como cada agência pode calcular o score por meio dos dois modelos, na prática uma mesma pessoa pode ter várias pontuações ligeiramente diferentes entre si. Por isso, não é motivo de preocupação se o número exibido no aplicativo do banco não for idêntico ao que aparece em uma simulação de financiamento de carro: o que importa é a tendência e a faixa em que o consumidor se encontra.
Por que o credit score pesa tanto para quem imigra
Nos Estados Unidos, o credit score funciona como uma espécie de cartão de visitas financeiro, consultado em situações que vão muito além de pedidos de cartão de crédito. No aluguel de imóveis, locadores costumam checar o crédito, e um score baixo ou inexistente pode significar depósito de segurança maior, exigência de fiador ou até recusa do contrato.
No financiamento de carros, o score define tanto a aprovação quanto a taxa de juros cobrada, e quem não tem histórico muitas vezes esbarra em exigências de entrada alta ou pagamento à vista. Na hipoteca para compra da casa própria é onde a pontuação mais pesa: alguns pontos de diferença podem representar dezenas de milhares de dólares em juros ao longo do financiamento. Cartões de crédito com bons limites, cashback e programas de milhas também costumam exigir score bom ou excelente.
Em muitos estados, seguradoras de carro e de casa usam informações de crédito para calcular o valor do prêmio. Empresas de luz, água, internet e celular podem cobrar depósito para ligar o serviço quando o consumidor não tem histórico de crédito. Até processos seletivos de emprego, especialmente em áreas de finanças, podem incluir verificação de crédito, sempre mediante autorização por escrito, prática que estados como Califórnia e Nova York restringem.

Faixas de pontuação e os fatores que formam o score
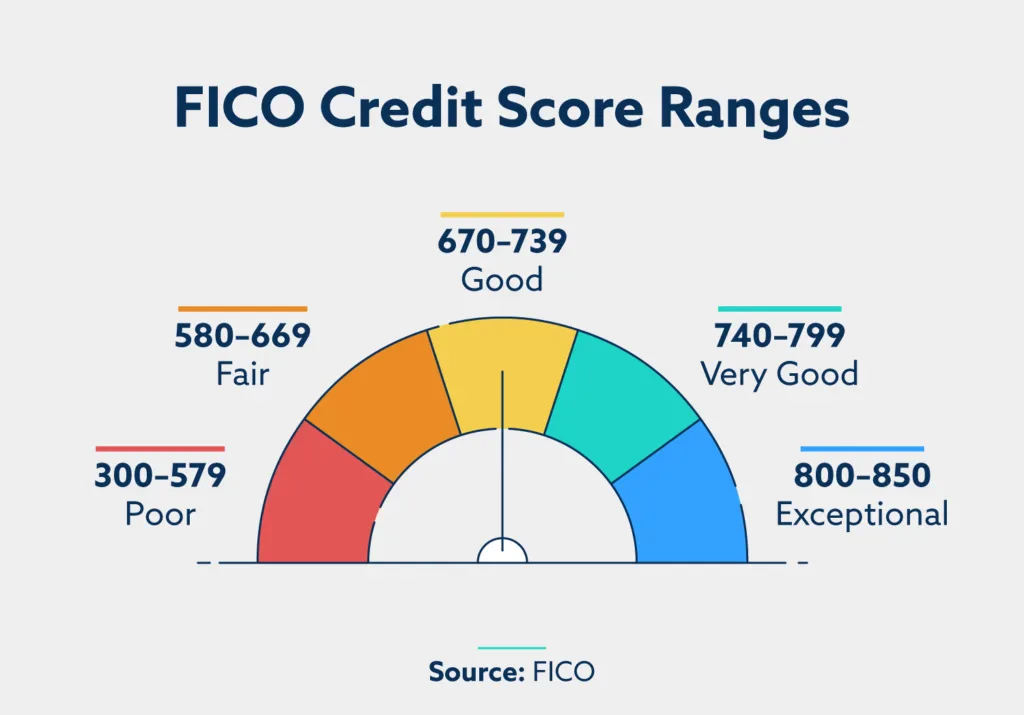
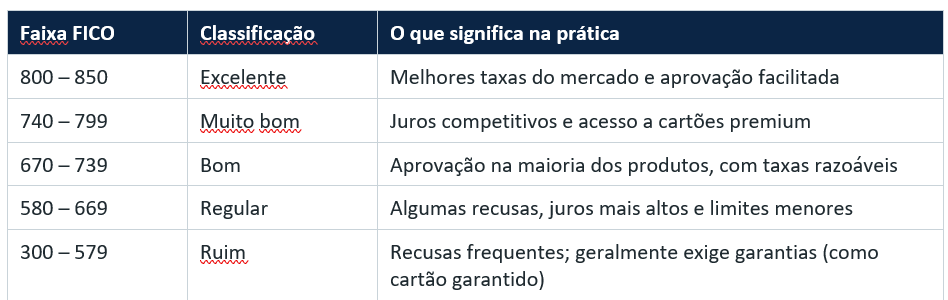
Uma referência útil é que, a partir de 670 pontos, o crédito já é considerado bom, e acima de 740 o consumidor passa a receber as melhores ofertas disponíveis no mercado. Essa é uma meta considerada realista para quem segue as orientações de construção de crédito descritas neste guia.
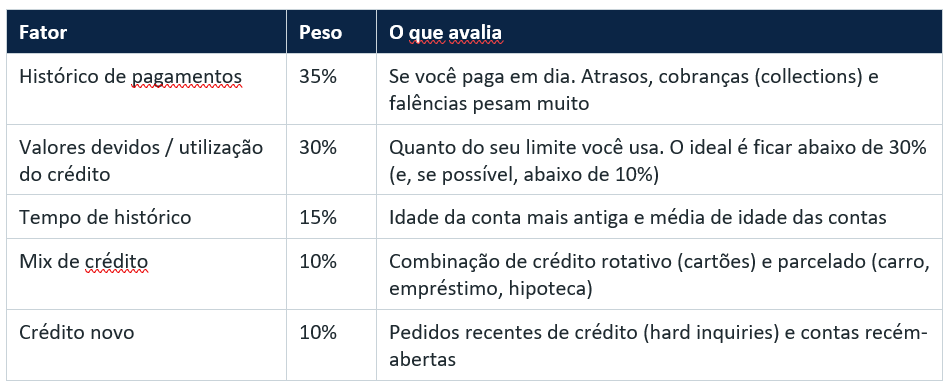
O modelo FICO divulga o peso aproximado de cada fator que compõe a pontuação, e entender essa composição ajuda a direcionar os esforços para melhorar o número ao longo do tempo.
Começando do zero: o que significa ser "credit invisible"
Independentemente de a pessoa ter nome limpo e score alto no Brasil, ao chegar aos Estados Unidos ela se torna o que o mercado chama de credit invisible (ou seja, invisível para o sistema de crédito americano. Isso não significa crédito ruim, apenas ausência de histórico reconhecido no país, já que as agências de crédito não compartilham dados entre fronteiras e a maioria dos credores exige atividade registrada nos Estados Unidos.
A boa notícia, segundo o material que orienta este guia, é que o sistema americano é transparente e previsível: quem segue as regras básicas tende a sair do zero para uma pontuação sólida de forma mais rápida do que costuma ocorrer no Brasil.
Passo a passo para construir crédito nos EUA
O primeiro passo é providenciar o SSN (Social Security Number), emitido para quem tem autorização de trabalho, ou o ITIN (Individual Taxpayer Identification Number), solicitado junto ao IRS por quem não tem direito ao SSN. Muitos bancos e emissores de cartão aceitam o ITIN para abertura de conta e até para emissão de cartões.
O segundo passo é abrir uma conta bancária americana, seja em bancos tradicionais como Bank of America, Chase e PNC, em cooperativas de crédito (credit unions) ou em fintechs voltadas a imigrantes. Depósitos em bancos cobertos pelo FDIC são protegidos até US$ 250 mil por depositante, por banco e por categoria de conta. Contas internacionais como Wise ou Nomad podem ajudar a movimentar dólares antes da mudança, mas não geram histórico de crédito por si só.
Outra recomendação é solicitar um cartão de crédito garantido, conhecido como secured card, no qual o consumidor deposita uma caução, por exemplo entre US$ 300 e US$ 500, que passa a ser o limite do cartão. O emissor reporta os pagamentos às agências de crédito e, após alguns meses de bom uso, costuma ser possível migrar para um cartão tradicional e recuperar o depósito.
Tornar-se usuário autorizado (authorized user) também é uma alternativa: se um familiar ou cônjuge com bom crédito incluir a pessoa como usuária adicional em seu cartão, o histórico positivo daquela conta pode contribuir para o score do novo usuário.
Outra opção é o credit builder loan, descrito como um "empréstimo ao contrário": o valor emprestado fica retido enquanto o consumidor paga as parcelas, e cada pagamento em dia é reportado às agências, o que ajuda a construir histórico e diversifica o tipo de crédito utilizado.
Fazer as contas do dia a dia contarem também é recomendado: vale verificar se aluguel, celular, luz e internet podem ser reportados às agências por meio de serviços de rent reporting. Pagar tudo em dia, com pagamento automático configurado ao menos para o valor mínimo e quitação integral da fatura para evitar juros, é apontado como prática essencial.
Usar pouco do limite disponível e pedir crédito com moderação completam a lista de recomendações: manter a utilização abaixo de 30% e evitar solicitar vários cartões ao mesmo tempo, já que cada pedido gera uma consulta de crédito (hard inquiry). Por fim, o guia recomenda paciência e manter a primeira conta aberta, já que o tempo de histórico conta pontos e cancelar o primeiro cartão ao conseguir um melhor pode prejudicar a pontuação.
Quando o problema são erros no relatório de crédito
Nem todo imigrante está começando do zero. Muitos brasileiros que já vivem nos Estados Unidos há alguns anos descobrem, na hora de alugar um imóvel ou financiar a casa, que o relatório de crédito traz problemas que derrubam a pontuação. Entre os casos mais comuns na comunidade estão contas antigas enviadas para cobrança, como um contrato de celular encerrado na mudança ou uma conta médica que nunca chegou ao endereço novo.
Conheça a Credit Firm
Variações do nome e dos dados pessoais também são frequentes, já que sobrenomes compostos brasileiros, como "Silva Santos" ou "de Oliveira", costumam aparecer escritos de várias formas nos relatórios, assim como múltiplos endereços de quem se mudou diversas vezes. Consultas de crédito não reconhecidas e atrasos registrados de forma imprecisa completam a lista de problemas relatados.
É nesse cenário que atua a Credit Firm, empresa americana de credit repair (recuperação e correção de crédito) fundada em 1997 por uma equipe de advogados especializados em direito do consumidor. A empresa atua em nome do cliente junto às três agências de crédito, credores e agências de cobrança, usando leis federais de proteção ao consumidor, como a FCRA (Fair Credit Reporting Act) e a FDCPA (Fair Debt Collection Practices Act), para contestar informações imprecisas, desatualizadas ou que não possam ser comprovadas.
O processo começa com uma consulta gratuita, feita por telefone ou cadastro online, para uma avaliação inicial do crédito do cliente. Em seguida, a equipe analisa conta por conta dos relatórios e monta uma estratégia para os itens negativos identificados. As contestações são então enviadas às agências e aos credores em rodadas de 30 a 45 dias, e o cliente acompanha cada etapa por um portal online, com apoio de um consultor pessoal dedicado ao caso.
Segundo a Credit Firm, o serviço inclui auditoria detalhada do relatório de crédito, contestações ilimitadas junto às agências, questionamento de consultas sem finalidade comprovada, correção de variações de nome e endereço, validação de dívidas em cobrança (exigindo que o credor comprove a dívida) e intervenções de "goodwill" para solicitar a remoção de atrasos pontuais junto a credores. O plano individual custa US$ 49,99 por mês e o plano para casais, US$ 89,99 por mês, sem taxa de adesão, taxa de consulta ou multa de cancelamento, podendo ser cancelado a qualquer momento, de acordo com a empresa.
O que está incluído
• Auditoria detalhada do relatório de crédito
• Contestações ilimitadas junto às agências de crédito
• Questionamento de consultas (inquiries) sem finalidade comprovada
• Correção de variações de nome, endereço e outros dados pessoais
• Validação de dívidas em cobrança, exigindo que o credor comprove a dívida
• Intervenções de "goodwill" para pedir a remoção de atrasos pontuais junto a credores
• Plano individual: US$ 49,99 por mês · Plano para casais: US$ 89,99 por mês
• Assine agora a CreditFirm – Clique Aqui